Daniel Bauer: Ab morgen funktionieren weder Excel noch PowerPoint. Wie viel Prozent der Immobilienbranche wären erst einmal handlungsunfähig? Was würdest du persönlich stärker vermissen?
Nils Hübener: Das wäre schon hart … Ich glaube, erstaunlich viele wären zunächst ziemlich orientierungslos. Nicht unbedingt, weil sie keine Immobilien verstehen, sondern weil Entscheidungen heute stark über Modelle und Vergleichswerte abgesichert werden. Vermissen würde ich weniger Excel als die Möglichkeit, komplexe Sachverhalte schnell diskutierbar zu machen. Am Ende muss man auch ohne Modell die entscheidende Frage beantworten können. Was ist hier eigentlich die Investment-Rationale?
Wann hattest du zuletzt eine wichtige Entscheidung zu treffen, bei der dein Bauchgefühl etwas anderes sagte als die Zahlen, und wem hast du am Ende vertraut?
Bei Investments im Immobilienbereich ist der Bauch für mich kein Gegenmodell zu den Zahlen, sondern eher eine Art Frühwarnsystem. Wenn ein Business Case auf dem Papier hervorragend aussieht, sich bei Standort oder Betreiber aber etwas falsch anfühlt, weiß man aus dem Bauch heraus, wo tiefer gegraben werden muss. Die entscheidende Frage ist dann nicht „Bauch oder Zahlen?“, sondern: Welche Annahme in der Excel-Tabelle erklärt mein Störgefühl?
Und vor allem auch außerhalb der Zahlen: Immobilien sind ja deshalb so spannend, weil sie so herrlich komplex sind … Am Ende müssen beide Seiten zusammenpassen.
Was ist für dich gefährlicher: eine schlechte Entscheidung oder eine gute Entscheidung, die drei Monate zu spät kommt?
Bei Immobilien ist eine gute Entscheidung, die drei Monate zu spät kommt, häufig gefährlicher, als man denkt. Ein Investment muss nicht perfekt sein, aber es muss zum richtigen Zeitpunkt hinreichend gut verstanden und umsetzbar sein. Was bringt mir ein Business Case mit 95-prozentiger Sicherheit, wenn das Objekt dann bereits bei jemand anderem liegt? Schlechte Entscheidungen sind natürlich auch nicht toll.
Gab es in deiner Karriere eine Entscheidung, die auf dem Papier völlig logisch war und sich trotzdem als falsch herausgestellt hat? Was hat das bei dir verändert?
Leider gab es die. Solche Entscheidungen sind oft lehrreicher als klare Erfolge. Ich habe vor allem gelernt, dass ein Modell niemals besser sein kann als die Annahmen, die seiner Grundlage zugrunde liegen, und dass man zwischen Modellrisiko und Marktrisiko unterscheiden muss. Deshalb interessiert mich bei einem Business Case mindestens genauso sehr, welche Annahmen falsch sein müssten, damit die Logik nicht mehr aufgeht. Und noch einmal zur Komplexität: Immobilien sind ein soziales Gut und müssen nachhaltig für ihre Nutzer funktionieren … das lässt sich nicht nur in Zahlen ausdrücken.
Und andersherum: Gab es etwas, bei dem viele gesagt haben: „Das wird nichts“, aber du hast trotzdem gedacht: „Doch, das machen wir“?
Ja, manchmal lag der Unterschied darin, dass andere den heutigen Zustand betrachtet haben, während man selbst den möglichen Zustand oder die weitere Entwicklung des Standorts im Blick hatte. Die Frage ist vielleicht eher: Ist das Risiko wirklich schlecht oder wurde es nur noch nicht ausreichend bearbeitet? Oder ist eventuell der Blickwinkel falsch oder zu eng?
Woran merkst du heute relativ schnell, dass sich jemand hinter Analysen versteckt, weil er eigentlich keine Entscheidung treffen möchte?
Wenn nach jeder beantworteten Frage zwei neue Analysen verlangt werden und die Entscheidung sich trotzdem nicht verändert, wird es interessant. Irgendwann ist zusätzliche Information keine Risikoreduktion mehr, sondern Ausdruck von Angst vor einer Entscheidung. Wenn man bei einem Informationsstand von 85 Prozent nicht entscheiden kann, wird man bei 95 Prozent wahrscheinlich auch noch eine Excel-Tabelle mit 120 Prozent verlangen. Hier ist es wichtig, in Robustheit und Chancen zu denken und die physische Basis der Investments ausreichend zu würdigen.
Das Investment Committee hat noch zehn Minuten und darf genau drei Fragen stellen. Welche drei müssen beantwortet sein, bevor du grünes Licht gibst?
Erstens: Was ist unsere Investmentthese – in einem Satz? Zweitens: Welche zwei oder drei Annahmen müssen eintreten, damit wir unser Renditeziel erreichen, und wie belastbar sind diese Annahmen? Drittens: Was kann uns wirklich dauerhaft Geld kosten und können wir dieses Risiko beeinflussen oder nur passiv hoffen, dass es nicht eintritt?
Viertens:-) (Muss leider sein): Überzeugen die Fundamentaldaten (nachhaltige Miete, (Energie-)Effizienz, Replacement Costs etc.)? Wenn diese Fragen nicht klar beantwortet werden können, hilft mir auch das dicke Investment Memorandum nur bedingt.
Welche Kennzahl bekommt bei Immobilienentscheidungen deiner Meinung nach zu viel Aufmerksamkeit und welche zu wenig?
Der IRR bekommt aus meiner Sicht häufig mehr Aufmerksamkeit, als wirklich hilfreich ist, weil er präzise aussieht, obwohl er auf vielen unsicheren Annahmen beruht. Zu wenig Aufmerksamkeit bekommt dagegen die Qualität und Belastbarkeit des Cashflows, also die Frage, woher das Geld tatsächlich kommt und wie robust dieser Cashflow bei schlechteren Marktbedingungen ist. Ich würde lieber einen etwas weniger spektakulären IRR mit belastbarem Cashflow kaufen als umgekehrt. Und auch hier wieder fundamental: Wie einfach kann im betreffenden Markt produziert werden? Kann ich Knappheit erwarten? Bin ich nachhaltig konkurrenzfähig?
Was macht dich inzwischen misstrauischer: ein schlechter Business Case oder einer, der erstaunlich perfekt aussieht?
Ziemlich eindeutig ein Business Case, der zu perfekt aussieht. Immobilienmärkte sind komplex. Wenn in einem Modell gleichzeitig Exit Yield, Mietwachstum, Leerstand, Capex und Finanzierung optimal laufen, sollten ein paar Warnlampen angehen. Ein guter Business Case darf auch Schwächen haben. Entscheidend ist, dass man sie kennt und aktiv behandelt.
Was unterscheidet für dich eine gute Idee von einer tatsächlich investierbaren Idee und warum scheitern selbst gute Ideen so oft an der Umsetzung?
Eine gute Idee beschreibt vielleicht zunächst nur einen möglichen, potenziellen Wert. Eine investierbare Idee berücksichtigt, wie, wann und durch welchen Einsatz dieser Wert tatsächlich gehoben werden kann. Bei Investments im Immobilienbereich scheitert es deshalb oft nicht an der Idee selbst, sondern eher an Genehmigungen, Umsetzungsgeschwindigkeit oder auch Entscheidungsmut. Für mich beginnt Investmentfähigkeit dort, wo aus einer Geschichte ein belastbarer Plan mit Verantwortlichkeiten und realistischen Annahmen wird.
Du kennst Valdivia als Beirat nah genug, um unsere Themen wirklich zu verstehen, hast aber den nötigen Abstand zum Tagesgeschäft. Was sieht man von außen manchmal klarer als von innen?
Von außen sieht man manchmal besser, welche Themen wirklich strategisch sind und welche nur dringend wirken. Im Tagesgeschäft beschäftigt man sich naturgemäß mit den Problemen von heute. Ich hoffe, dass wir als Beirat stärker fragen können, ob das Unternehmen eigentlich das richtige Problem (für seine Kunden) löst.
Wann muss ein guter Beirat unbequem werden und woran merkt ein Unternehmen, dass der Beirat wirklich etwas bringt und nicht nur viermal im Jahr mit am Tisch sitzt?
Ein Beirat muss spätestens dann unbequem werden, wenn alle im Raum einer Meinung sind – insbesondere, wenn diese Meinung vielleicht zu bequem geworden ist. Der Wert zeigt sich mittelfristig daran, ob nach einer Sitzung bessere Entscheidungen getroffen werden. Ein guter Beirat sollte deshalb nicht nur kontrollieren, sondern auch den Finger genau auf die Annahme legen, die niemand mehr hinterfragt.
Wenn du uns bei Valdivia genau eine Frage stellen dürftest, die wir uns selbst wahrscheinlich zu selten stellen, welche wäre das? Welche wäre das?
„Was würden wir heute anders machen, wenn wir Valdivia noch einmal komplett neu aufbauen könnten?” Und danach können wir uns gemeinsam die Anschlussfrage stellen: Warum tun wir diese Dinge eigentlich heute noch nicht? Manchmal sind erfolgreiche Unternehmen stärker durch positive Ergebnisse gebunden als durch ihre Strategie.
Und wenn du uns an einer Stelle bremsen und an einer anderen sagen müsstest: „Weniger analysieren. Einfach machen.“ Welche beiden Themen wären das?
Vielleicht analog zu den vorhin diskutierten Überlegungen zu Investmententscheidungen: eher bremsen bei allem, was auf immer feineren Marktanalysen basiert, obwohl die entscheidende Unsicherheit eventuell gar nicht mit einer vermeintlich genaueren Datenlage lösbar ist. „Einfach machen” würde ich dort sagen, wo die These und die Rationalität bereits klar sind und die nächste Analyse die Entscheidung nur noch weiter verschiebt.
Wenn wir im Jahr 2035 auf die Immobilienbranche von heute zurückblicken, worüber werden wir uns dann wundern und sagen: „Unglaublich, dass wir das damals noch so gemacht haben“? Worüber werden wir uns wundern und sagen: „Unglaublich, dass wir das damals noch so gemacht haben!“?
Wir werden uns wahrscheinlich darüber wundern, wie viel Zeit wir heute noch damit verbringen, Daten aus verschiedenen Systemen zusammenzutragen, zu plausibilisieren und anschließend wieder in Präsentationen zu übertragen. Außerdem werden wir uns fragen, warum wir bei Investitionsentscheidungen so häufig mit Durchschnittswerten gearbeitet haben, obwohl Immobilien extrem lokal und objektspezifisch sind.
„Wenn du deinem 30-jährigen Ich genau einen Satz zum Thema Entscheidungen mitgeben könntest, welcher wäre das?“
„Nicht auf die absolute Sicherheit warten … Mut zur Entscheidung, wenn man genug weiß, um die Konsequenzen der Entscheidung tragen zu können.“
Vielen Dank, lieber Nils, für das spannende Gespräch!
Vita Nils Hübener:
Mit mehr als 25 Jahren Erfahrung in allen Facetten des Immobiliengeschäfts zählt Nils Hübener zu den profiliertesten Persönlichkeiten der europäischen Investment- und Asset-Management-Industrie.
Früh sammelte er internationale Erfahrungen bei IBI Real Estate in Berlin, London und Paris, bevor er als Head of Transactions für West- und Südeuropa bei Deutsche Bank Real Estate eintrat. Es folgten gesamteuropäische und langjährige Schlüsselpositionen bei SEB Asset Management als Head of Real Estate Management sowie als Global Chief Investment Officer bei BNP Paribas REIM. Anschließend verantwortete er als CIO das europäische Investment- und Assetmanagement der Corestate Capital in Luxemburg. Zuletzt prägte er als Chief Executive Officer der Dr. Peters Group die strategische Neuausrichtung und Expansion des Unternehmens. Aktuell begleitet er als non-executive CIO die Noratis AG bei ihrer laufenden Restrukturierung und unterstützt in beratender Funktion internationale Investoren bei ihren Aktivitäten in Deutschland.
Akademische Basis seiner Laufbahn waren ein Studium zum Dipl.-Ing. der Stadt- und Regionalplanung an der Technischen Universität Berlin und an der Oxford Brookes University, ergänzt durch einen Master in European Property Development & Planning am renommierten University College London.
Nils Hübener umfasst mit seinen Kompetenzen die gesamte Wertschöpfungskette institutioneller Immobilieninvestments – von der Akquisition und Strukturierung komplexer Transaktionen bis hin zum internationalen Asset- und Portfoliomanagement. Dabei stärkt seine Mehrsprachigkeit sein Bestreben, Brücken zwischen Märkten, Kulturen und Investoren zu schlagen; neben Deutsch spricht er fließend Englisch und Französisch.
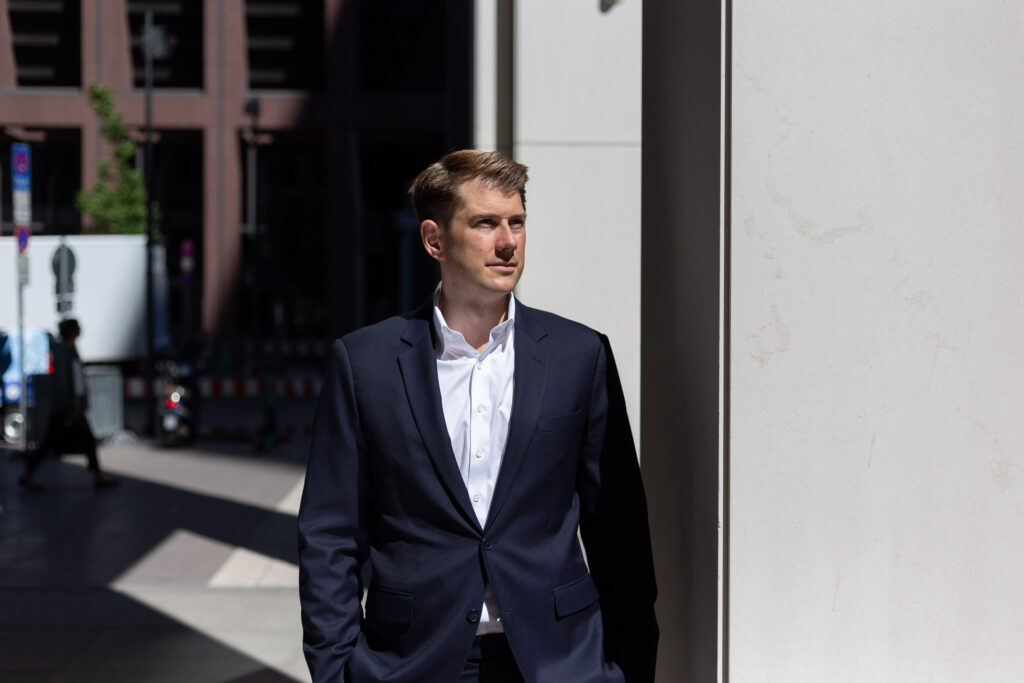
(Bildquelle: Business & Commercial Photographer Sebastian Schueler, )